
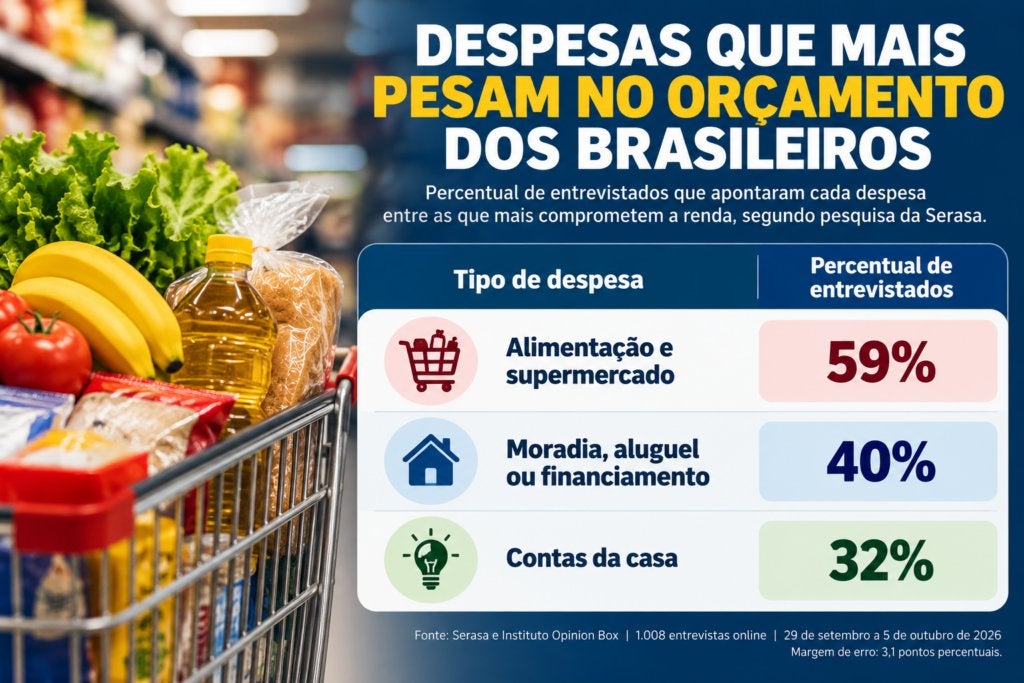
Depois da alimentação, os gastos com moradia, incluindo aluguel e financiamento, aparecem entre os que mais pesam no orçamento, citados por 40% dos consumidores. As contas domésticas ocupam a terceira posição, mencionadas por 32%.
A pesquisa foi realizada entre 29 de setembro e 5 de outubro de 2026, com 1.008 entrevistas online em todo o Brasil.
Os resultados mostram que, mesmo entre consumidores que organizam suas despesas antecipadamente, o dinheiro disponível nem sempre é suficiente para cobrir os compromissos até o fim do mês.
Quais despesas mais comprometem o orçamento dos brasileiros?
De acordo com o levantamento, três categorias concentram as principais preocupações financeiras dos consumidores.
Além dos gastos mensais, 28% dos consumidores afirmaram que precisam cortar despesas, fazer ajustes, adiar pagamentos ou lidar com contas que não conseguem quitar dentro do próprio mês.
Outros 13% relataram dificuldades financeiras durante todo o mês, sem um período específico de maior pressão sobre a renda.
Para Aline Vieira, especialista da Serasa em educação financeira, a dificuldade não está relacionada apenas à organização dos pagamentos, mas também ao peso das despesas essenciais.
“Fazer o dinheiro durar até o fim do mês exige olhar tanto para o valor das despesas quanto para as datas em que precisam ser pagas”, explicou.
Segundo ela, quando alimentação, moradia e contas domésticas consomem grande parte da renda, sobra menos dinheiro para lidar com imprevistos ou reorganizar os gastos.
Brasileiros cortam despesas e procuram renda extra para fechar as contas
Quando percebem que o dinheiro disponível pode não ser suficiente para chegar ao fim do mês, os consumidores recorrem a diferentes estratégias.
A redução de gastos considerados não essenciais é a alternativa mencionada por 29% dos entrevistados.
Outros 22% afirmaram que procuram fontes adicionais de renda para complementar o orçamento.
O levantamento também identificou mudanças na rotina de consumo. Entre os participantes, 36% deixaram de sair de casa para economizar, enquanto 21% realizaram trabalhos extras ou serviços informais, conhecidos como bicos, que normalmente não fariam.
As respostas mostram que parte dos consumidores precisa modificar hábitos e buscar alternativas de renda para atender às despesas mensais.
Cartão de crédito é usado para cobrir despesas, mas também lidera pagamentos atrasados
O cartão de crédito aparece entre os recursos utilizados pelos brasileiros quando o dinheiro acaba antes do previsto.
Nos últimos 12 meses, 28% dos entrevistados recorreram ao cartão para cobrir despesas em períodos de insuficiência financeira.
Ao mesmo tempo, a fatura do cartão foi o compromisso mais citado entre os pagamentos que deixaram de ser realizados por falta de recursos, mencionada por 25% dos participantes.
A especialista da Serasa alerta que o uso do crédito para complementar a renda pode transferir dificuldades financeiras para os meses seguintes.
“O limite do cartão não deve ser tratado como uma extensão da renda. Antes de utilizá-lo para cobrir uma despesa, é importante verificar como a fatura será paga e quanto das próximas receitas já está comprometido com parcelas”, afirmou Aline Vieira.
Segundo ela, utilizar o cartão sem considerar os compromissos futuros pode aumentar o comprometimento da renda e dificultar o pagamento das próximas contas.
Mesmo com planejamento, 75% dos brasileiros enfrentam desafios para organizar os gastos
A pesquisa também analisou os hábitos de planejamento financeiro da população.
Segundo os dados, 75% dos entrevistados afirmaram que costumam planejar os gastos antes do início do mês.
Entre as ferramentas utilizadas para controlar o orçamento, os cadernos e as anotações aparecem em primeiro lugar, mencionados por 46% dos participantes.
As planilhas são utilizadas por 21% dos consumidores.
Apesar desse hábito, os resultados indicam que o planejamento antecipado não impede dificuldades financeiras, especialmente quando as despesas essenciais representam uma parcela elevada da renda.
Para a especialista, o acompanhamento dos gastos precisa ocorrer durante todo o mês, e não apenas antes do recebimento do salário.
“O planejamento precisa continuar ao longo do mês. Registrar os gastos, acompanhar o saldo disponível e revisar as próximas contas ajuda a perceber o aperto antes das semanas finais”, explicou.
Ela acrescentou que o controle pode ser feito por meio de cadernos, planilhas ou aplicativos, desde que as informações sejam atualizadas regularmente.
Últimas semanas do mês concentram dificuldades financeiras
Um dos resultados da pesquisa mostra que a pressão sobre o orçamento aumenta conforme o mês avança.
Para 41% dos entrevistados, a terceira e a quarta semana representam o período de maior dificuldade para equilibrar receitas e despesas.
Outros 13% afirmaram enfrentar problemas financeiros durante todas as semanas.
Segundo a Serasa, acompanhar o saldo disponível e as datas de vencimento das contas pode ajudar os consumidores a identificar antecipadamente a necessidade de reduzir despesas ou reorganizar pagamentos.
A recomendação também inclui verificar quanto da renda futura já está comprometido com parcelas do cartão de crédito e outros financiamentos.
Como foi realizada a pesquisa da Serasa?
O levantamento foi desenvolvido pela Serasa em parceria com o Instituto Opinion Box.
Foram realizadas 1.008 entrevistas online, entre os dias 29 de setembro e 5 de outubro de 2026, com participantes de diferentes regiões do Brasil.
A pesquisa apresenta margem de erro de 3,1 pontos percentuais.
Os resultados mostram o peso dos gastos essenciais sobre o orçamento, as estratégias adotadas para enfrentar a falta de dinheiro e os hábitos de planejamento financeiro dos consumidores brasileiros.
Por Haliandro Furtado, da redação da Jovem Pan News Manaus